9月7日、衝撃的なニュースが流れてきた。みずほ銀行と楽天グループの発行するクレジットカード「みずほ楽天カード」がポイント還元率を1%→2%に引き上げると発表したのだ。
もちろん年会費無料はそのまま。筆者はメインバンクにみずほ銀行を利用しており、楽天モバイル回線で普段から楽天市場もよく利用している。個人的には大きなメリットがあるため、今回のポイントアップ発表を機に申し込んでみた。
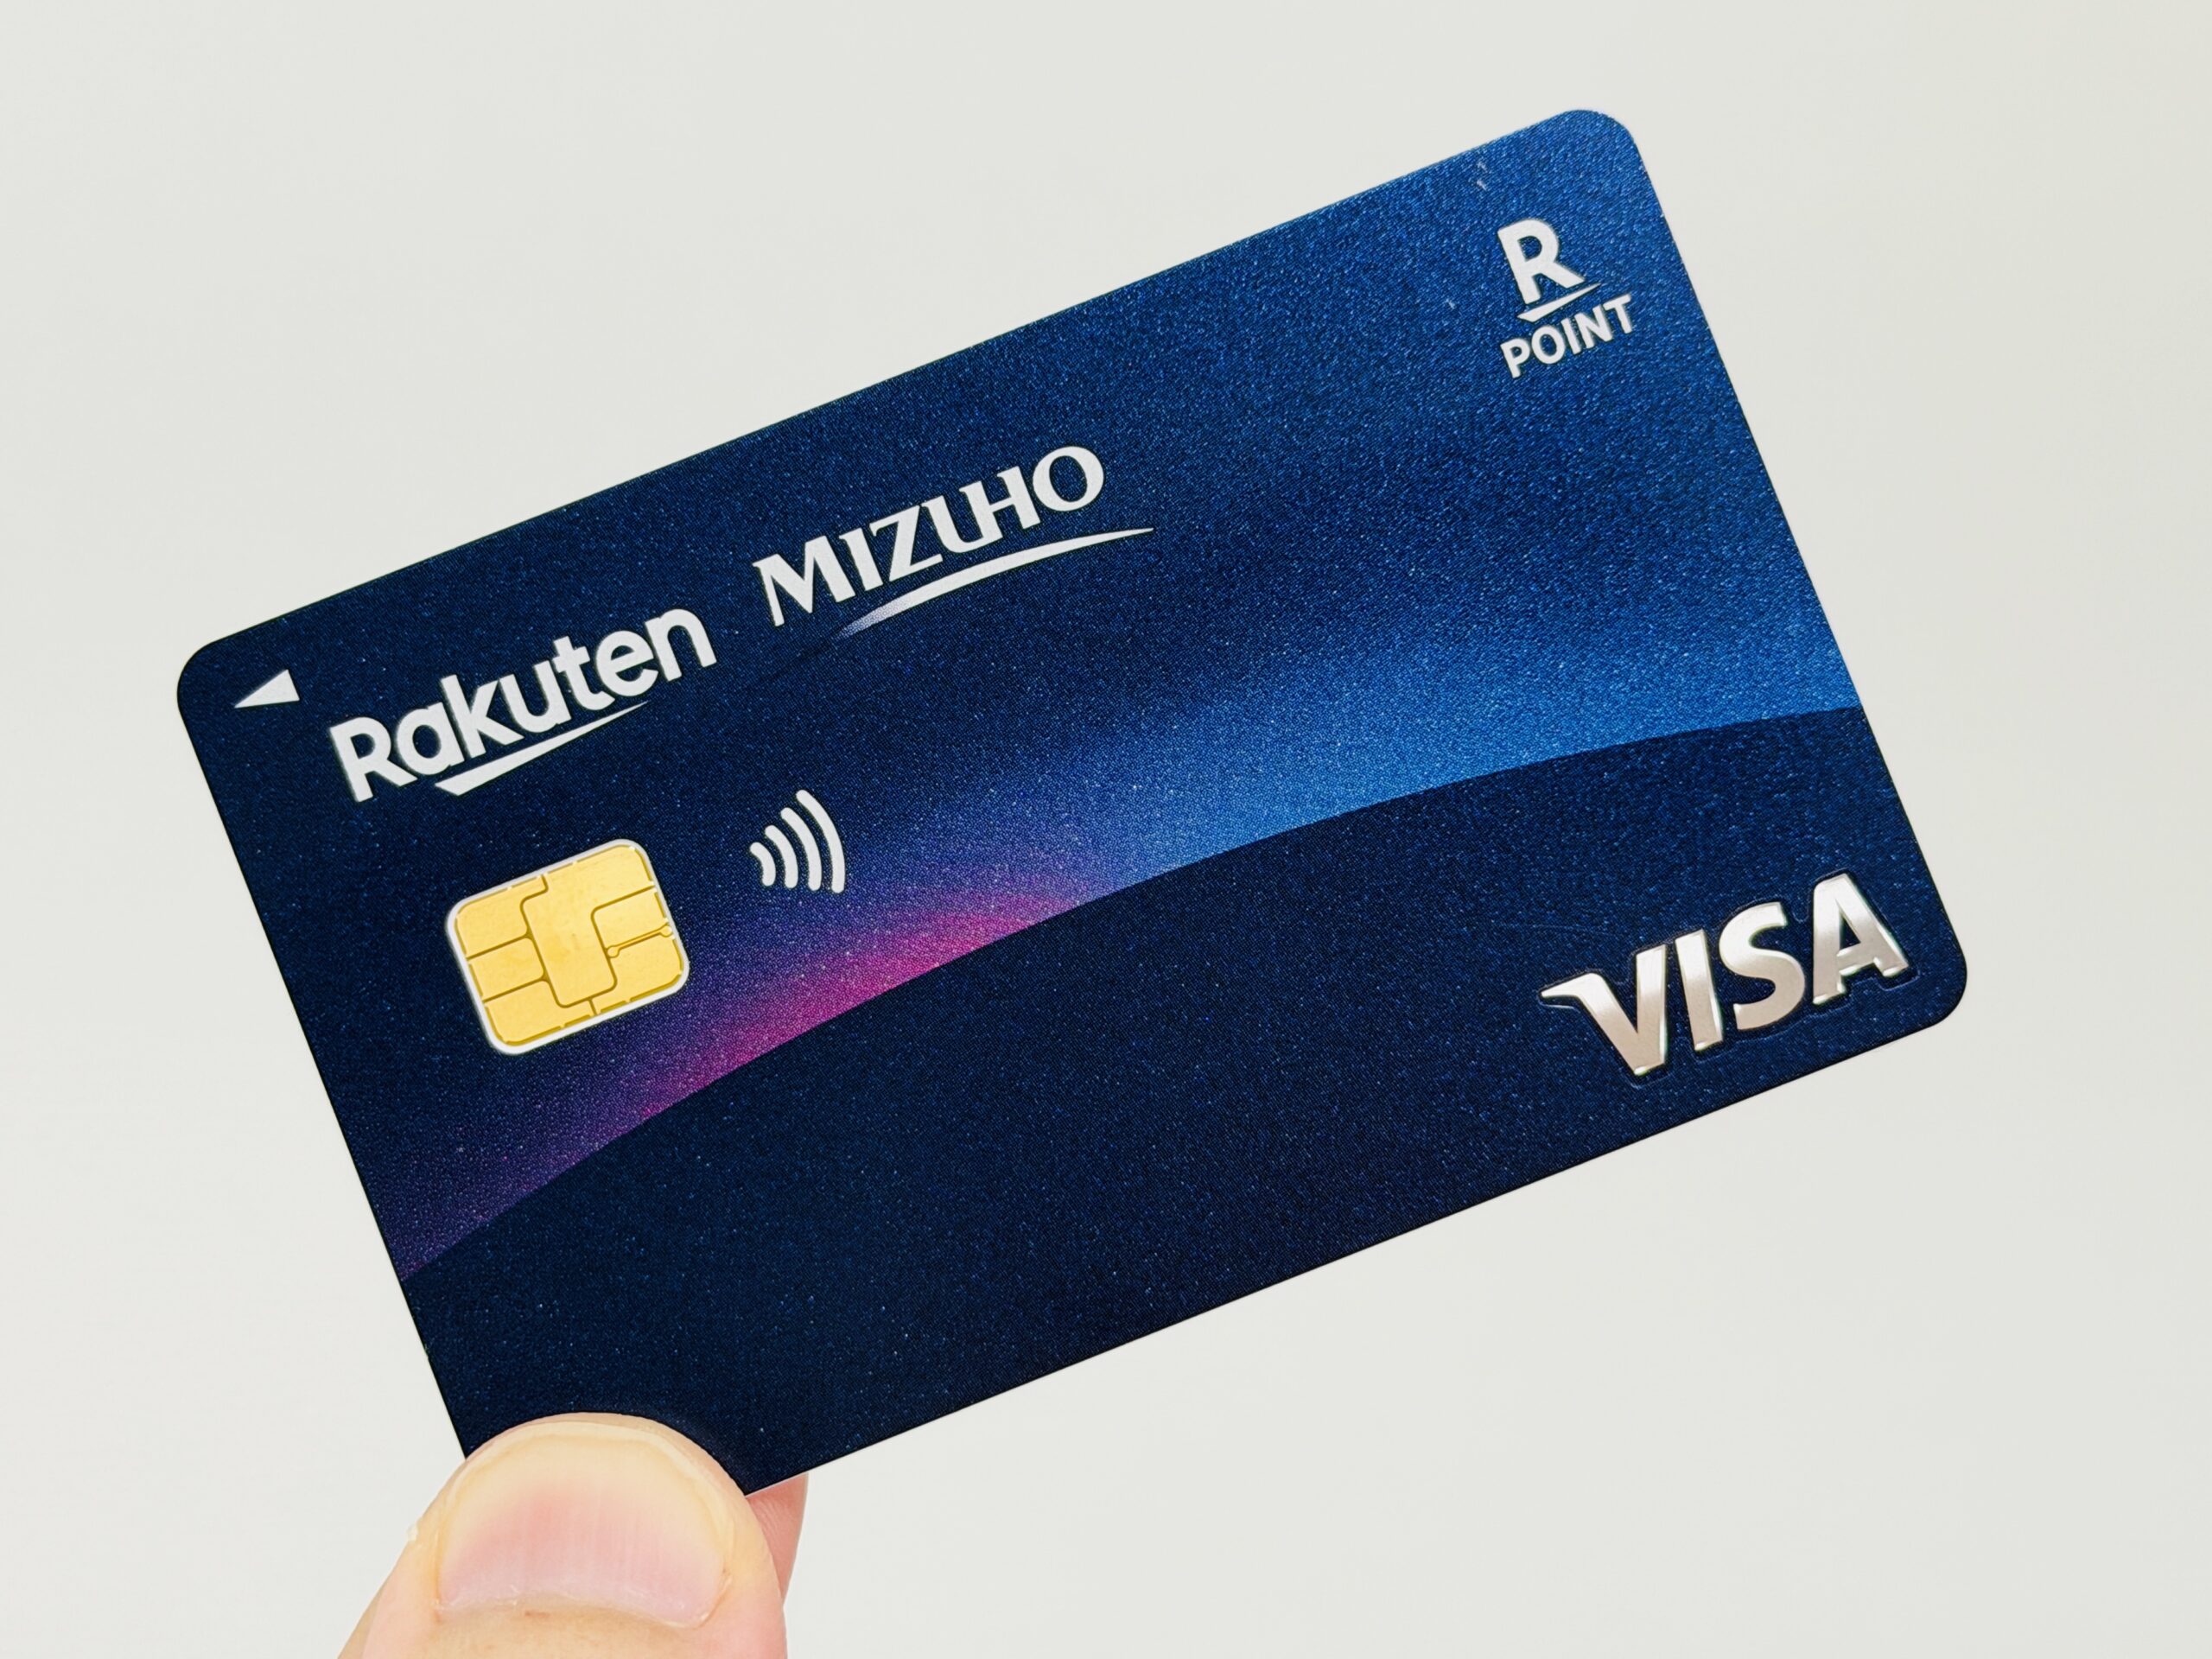
すでに楽天カードを保有している場合、2枚目のカード扱いで審査はすぐに通過。券面もカッコよく、早速メインカードのひとつとして活用していく所存。
ポイント還元率ダウンや年会費の値上げも続くクレジットカード業界で2%は大判振る舞いではないだろうか。今回はメリットとデメリットを解説したい。
メリット①:どこで使っても還元率2%(条件あり)
みずほ楽天カードは100円毎の決済で「みずほポイント」1%、「楽天ポイント」1%が貯まる仕組みで、楽天市場限定といった利用先の条件が設けられていない。
※ただし「みずほポイント1%」を獲得するには次の条件を達成する必要がある。
・みずほマイレージクラブへの入会
・みずほダイレクトの契約・初回登録
・みずほポイントモールへの初回アクセス・規約同意
貯まった「みずほポイント」は楽天ポイント、PayPayポイント、dポイント、Amazonポイント、Apple Gift Card、Google Playコード等に交換できる優れもの。
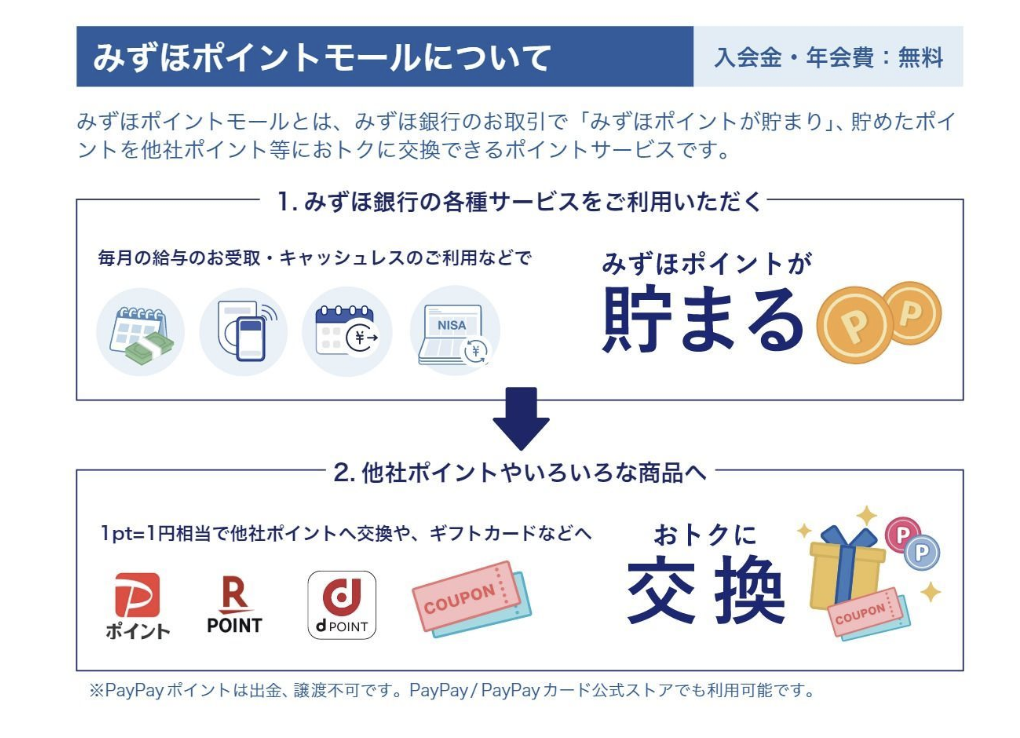
すべて楽天ポイントに移行すれば文字通り2%還元。もしくは1%をアップルやグーグルのギフトコードに移行してサブスク払いに充当するといった使い方もOK。
もちろん楽天SPUプログラム1倍アップの対象となるため、通常の楽天カードより多くポイントが取得できるわけだ。
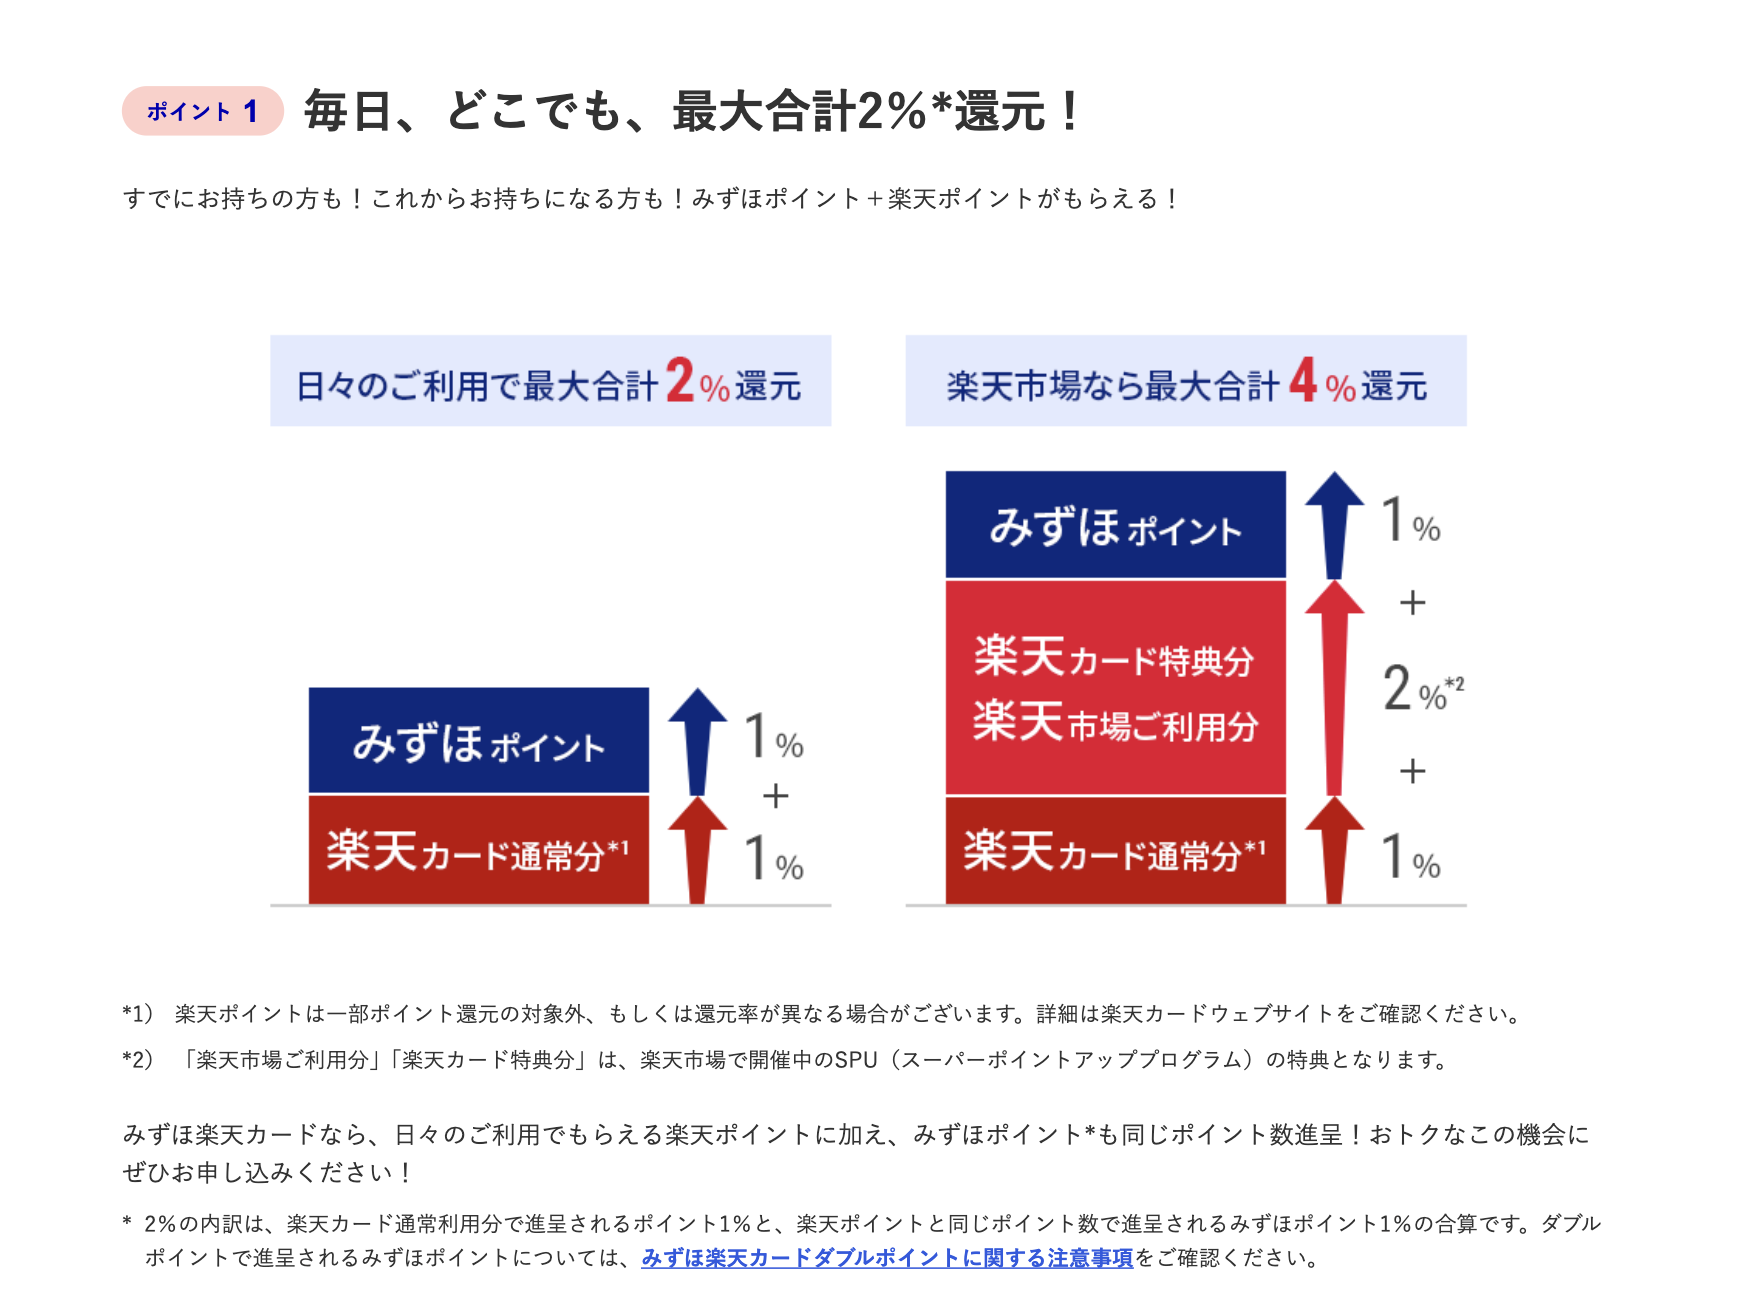
言ってしまえば年会費2,200円の楽天ゴールドカード、年会費11,000円の楽天プレミアムカードより基本還元率が高く、中にはダウングレードした方がお得になる人も出てくるだろう。
| カード種類 | 年会費(税込) | 基本還元率 | 楽天市場での還元率 (※目安) |
| みずほ楽天カード | 無料 | 2.0% | 最大4.0% |
| 楽天カード(通常) | 無料 | 1.0% | 最大3.0% |
| 楽天ゴールドカード | 2,200円 | 1.0% | 最大3.0% |
| 楽天プレミアムカード | 11,000円 | 1.0% | 最大3.0% |
筆者はプライオリティ・パスと楽天モバイルの無料ルーター特典目当てでプレミアムカードを保持しているものの、今日からあらゆる決済を「みずほ楽天カード」に集中させたいと考えている。
メリット②:ATM時間外利用と他行振込の手数料優遇
さらにATMや振り込み手数料の優遇も見逃せない。みずほ楽天カードを月1回利用すると「みずほ銀行」と「イオン銀行ATM」の時間外手数料が何回でも無料。コンビニATM(イーネット)でも月3回まで無料になる。
「お給料日に現金を引き出したいのに、帰宅時間が18時を過ぎてしまい手数料を取られた」「急に病院に行くのに現金が必要だけど近くにコンビニしかない」という悩みから解放されるはず。
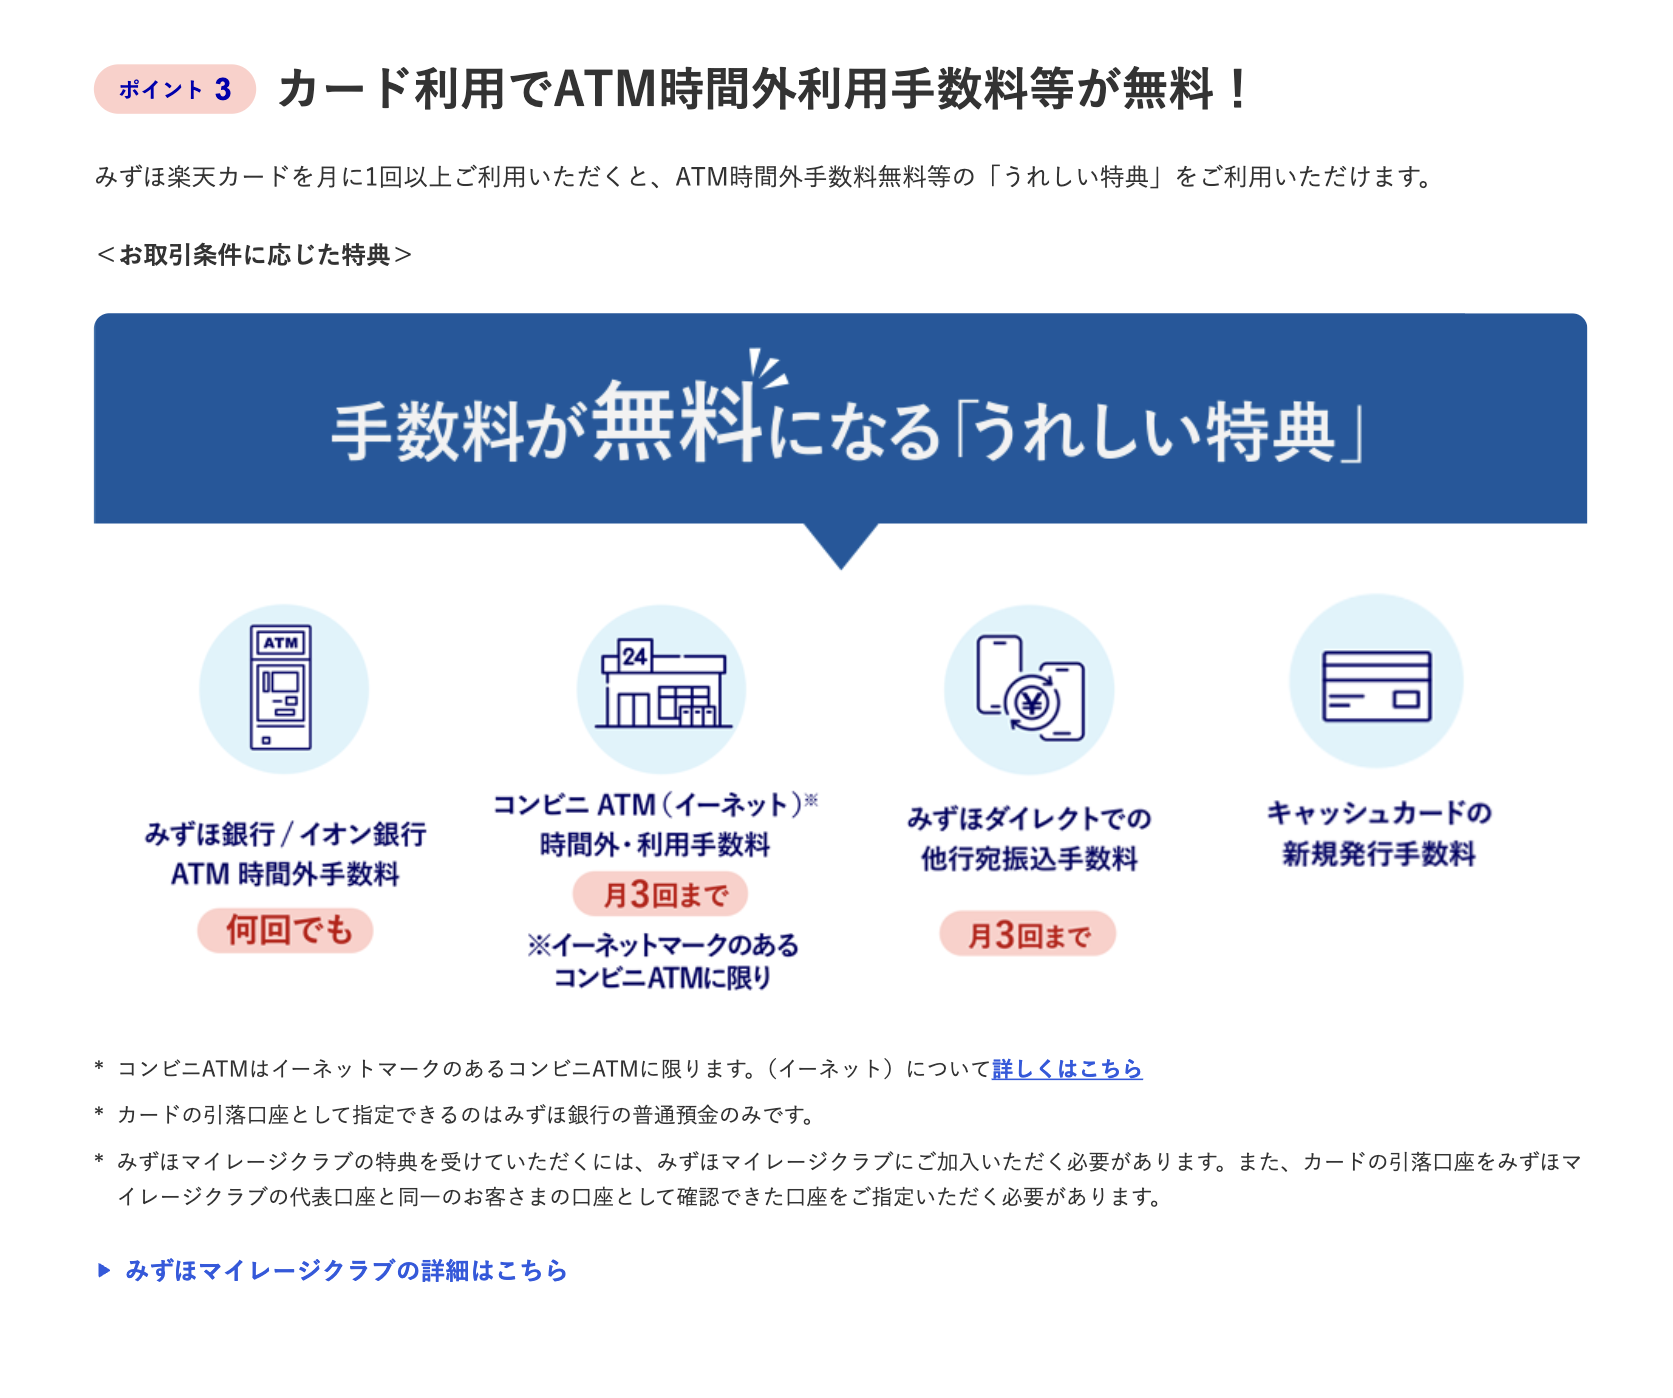
また他行宛の振込手数料も月3回まで無料。みずほ銀行はネット銀行よりも各種手数料無料のハードルが高かった印象だが、みずほ楽天カードを持っているだけでここまで違うことに驚き。まるで預金残高1,000万円を超える顧客のような扱いだ。
メリット③:楽天カードと同等の海外旅行保険・紛失盗難保険
もちろん海外旅行損害保険や紛失・盗難保険、海外緊急サービスといった特典付き。他にも手荷物宅配優遇、専用ハワイラウンジ、海外レンタカー10%OFF、携帯・Wi-Fiルーターレンタル20%OFF等、通常の楽天カードと同等のサービスが受けられる。
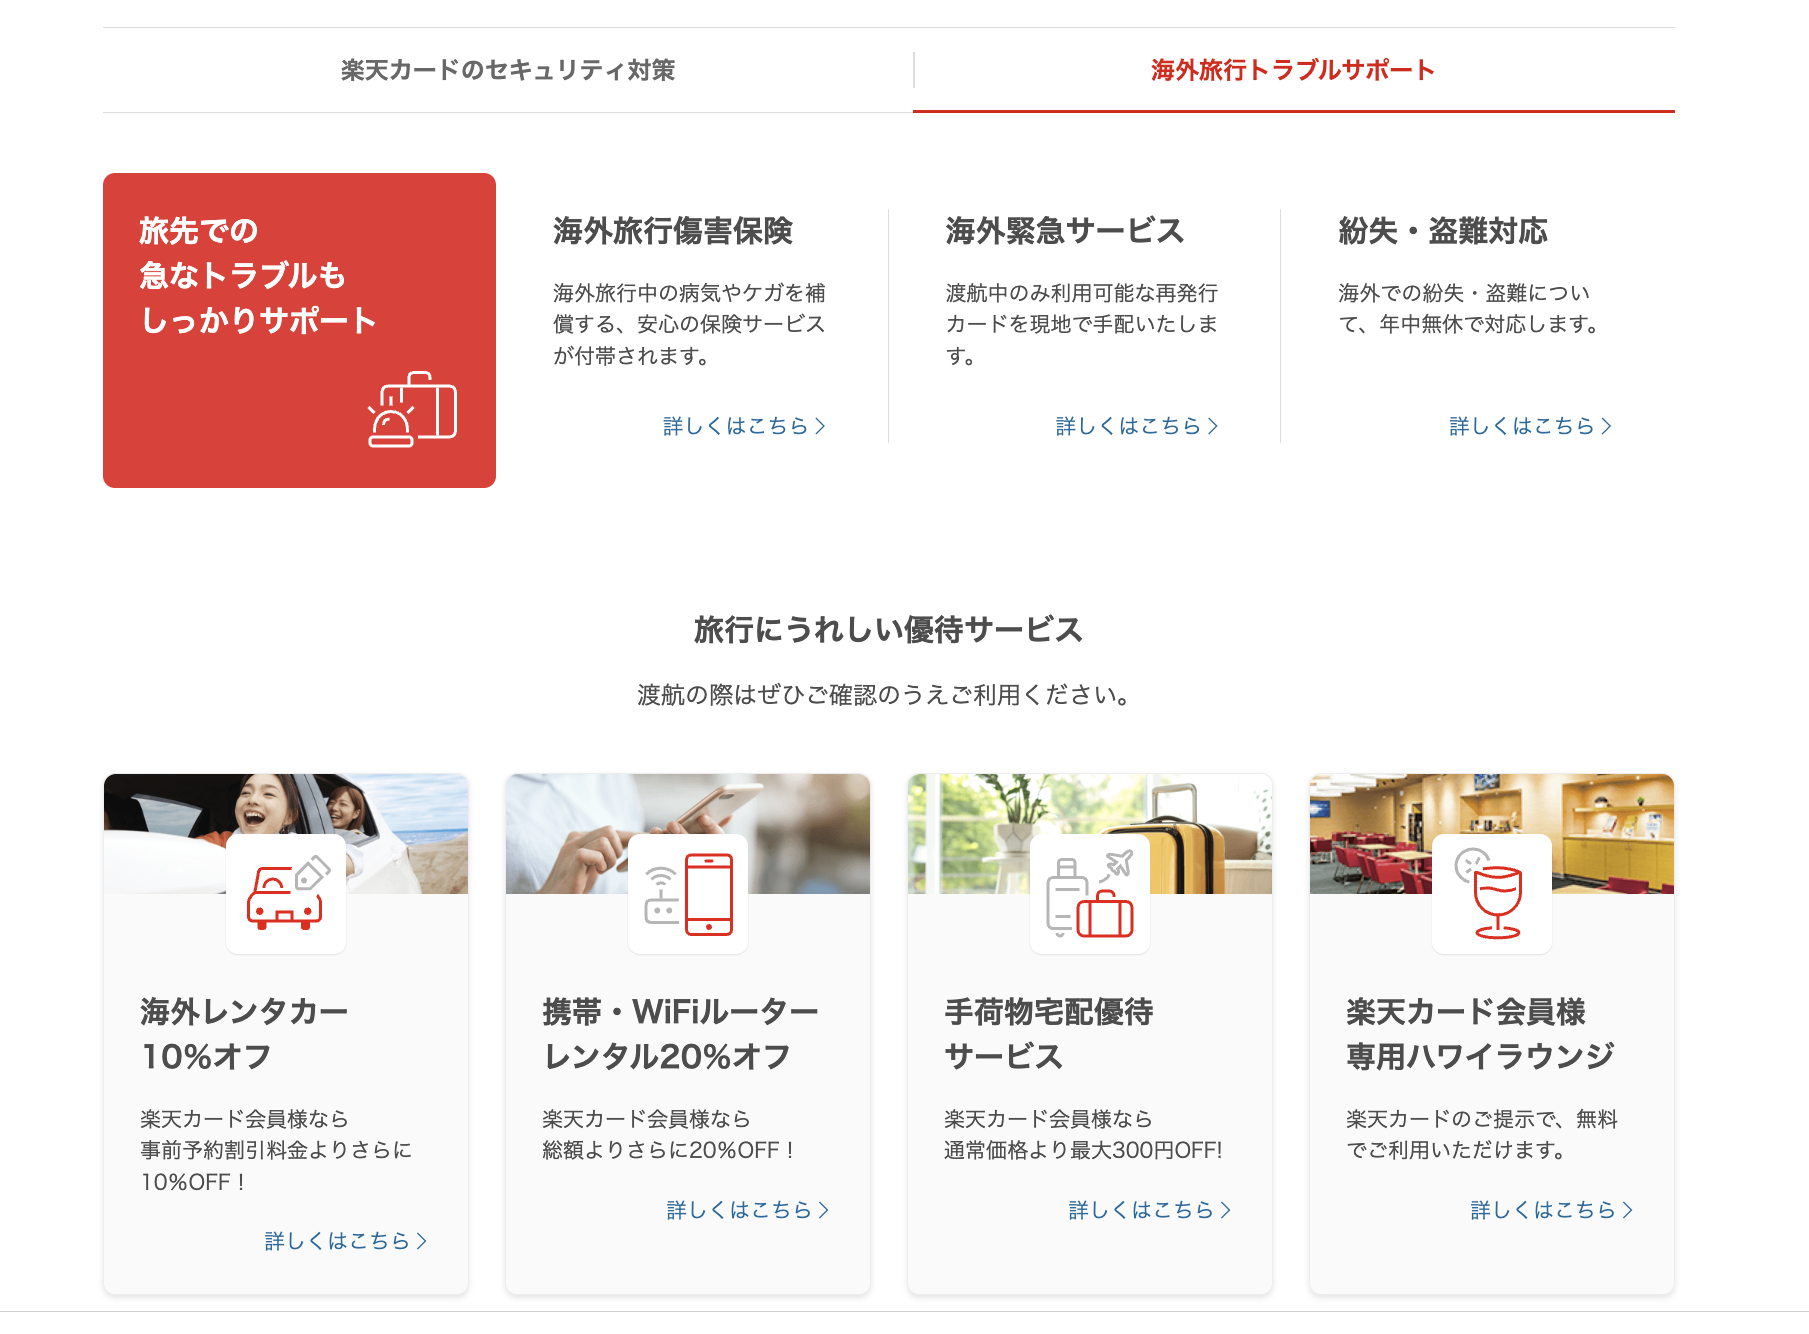
空港ラウンジへの入室はできないものの、年会費無料でここまでの特典が揃えば十分すぎるだろう。もしくは筆者のように海外の空港の高級ラウンジ目当てで楽天プレミアムカードを併用しても良さそうだ。
デメリット①:ポイント付与対象外の決済に注意
さて、ここからはデメリットをいくつか紹介したい。まず注意すべきがポイント付与対象外の決済が複数存在すること。
(例:カード年会費、ETCカード年会費、明細書発行費用、楽天Edy発行費用、カード切替手数料・再発行手数料、分割払いなどのカードショッピング手数料、再振替手数料・回収事務手数料、キャッシング利用分、ATM手数料、楽天バーチャルプリペイドカード利用分、楽天Love Japan政治献金、楽天クラッチ募金、一部のEdyチャージ、楽天ペイ残高へのチャージ)
せっかくの2%還元なのに、ここに気づかず決済を続けてしまうと勿体無い。
デメリット②:引き落とし口座の縛り
さらに「みずほ楽天カード」の引き落とし先は「みずほ銀行」のみ。これまで「楽天カード+楽天銀行」を利用してきた場合、引き落とし設定をみずほ銀行に移行したり使い分ける手間が発生する。ポイントアップと引き換えに、ここは覚悟する必要がありそうだ。
また余談だが「みずほ楽天カード」はキャッシュカード機能を備えていない。いかにもみずほ銀行のキャッシュカード見たいなデザインだが、別途みずほ銀行キャッシュカードを持ち歩く必要があるのも惜しい点ではある。
楽天グループの起爆剤となるか
楽天グループは2019年の携帯電話事業参入以降、楽天市場のポイント還元率が大幅に改悪された。その間にソフトバンク陣営のヤフーショッピングも台頭し、ECサイトの地位が少しだけ危ぶまれている。
そんな状況での「みずほ楽天カード」は久しぶりの攻めの企画であり、停滞しつつある楽天経済圏を活性化させる武器となるのは間違いないだろう。
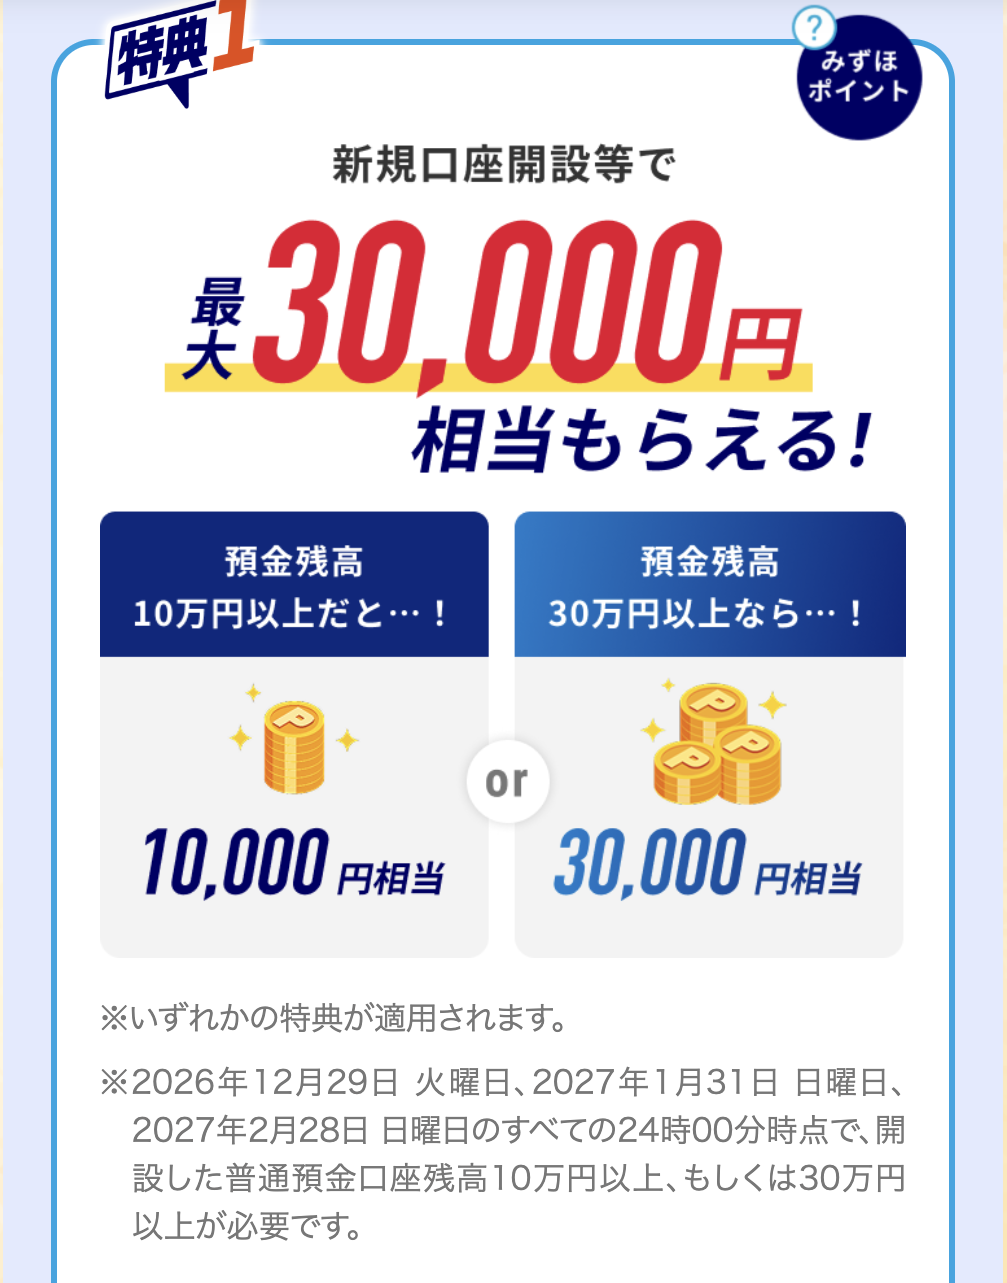
しかもみずほ銀行の口座を持っていない方は条件達成で最大30,000円相当のポイント獲得。
さらに「みずほ楽天カード」作成や給与受取口座の指定といった条件を満たすと別途最大20,000円相当のポイントが貰える大判振る舞い。
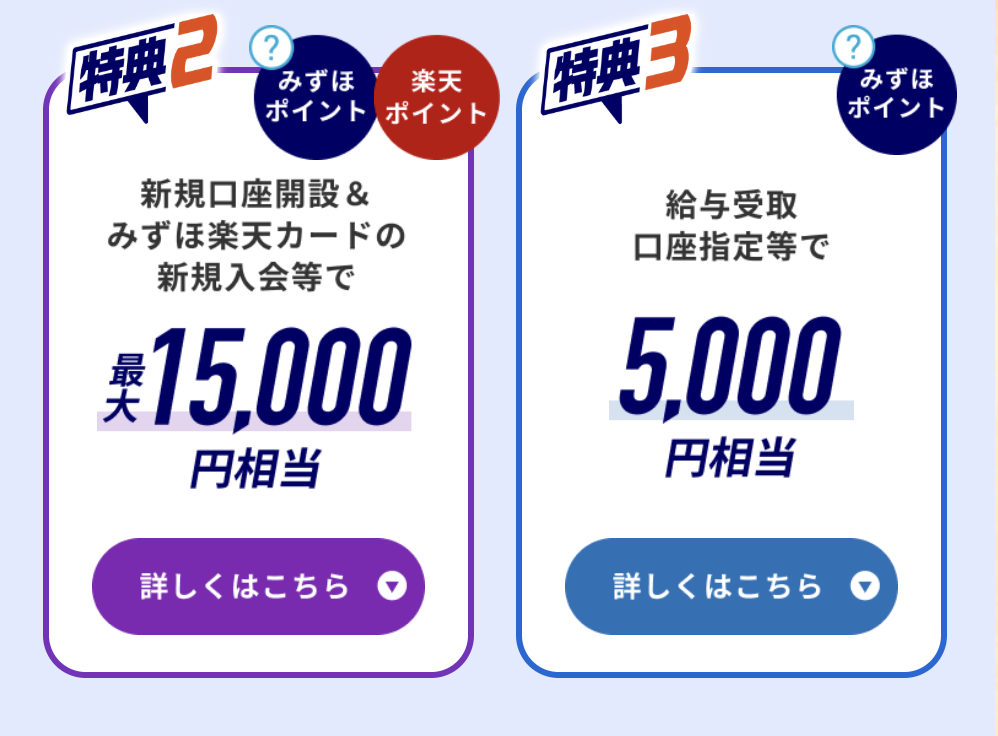
該当する方はぜひこの機会に最大50,000円分を狙ってみたい。
リンク:みずほ銀行
コメント